📋 KurzfassungDie beste Kreditkarte für Online-Shopping kombiniert sichere Freigaben, gut kontrollierbare Abrechnung und passende Kosten bei Shops in Fremdwährung.
Online-Shopping wirkt unkompliziert: Kartendaten eingeben, Freigabe bestätigen, fertig. Gerade diese Leichtigkeit kann aber dazu führen, dass du Sicherheits- und Kostenfragen zu spät prüfst. Eine gute Karte macht beides transparent: Sie warnt dich bei Umsätzen, lässt sich schnell sperren und zeigt klar, wann der Betrag abgebucht wird.
Der Kreditkartenvergleich hilft dir, die auf der Website vorgestellten Karten nach Kosten, Rückzahlung und Funktionen einzuordnen. Als Vergleichssieger wird dort die awa7 Visa geführt; daneben werden etwa Hanseatic GenialCard und gebührenfrei Mastercard GOLD berücksichtigt. Welche davon zu dir passt, ergibt sich aus deinem Einkaufsmuster – nicht allein aus dem Namen.
Schritt für Schritt zur passenden Online-Shopping-Karte
- Deine Shops und Währungen prüfen: Notiere, ob du vor allem in Euro einkaufst oder bei internationalen Shops bezahlst. ➔ Ergebnis: Du weißt, ob Fremdwährungsgebühren für dich relevant sind.
- Sicherheit in der App testen: Prüfe, ob du Umsätze per Push-Nachricht siehst, die Karte sperren kannst und Online-Zahlungen freigegeben werden müssen. ➔ Ergebnis: Unbekannte Belastungen fallen schneller auf.
- Abrechnung festlegen: Lies, ob Beträge vollständig monatlich oder in Teilbeträgen beglichen werden. ➔ Ergebnis: Du verhinderst, dass spontane Käufe unbemerkt zu teurer Finanzierung werden.
- Kreditrahmen realistisch wählen: Die Karte soll Einkäufe ermöglichen, nicht das Budget ersetzen. ➔ Ergebnis: Dein Rahmen passt zu normalen Monatsausgaben.
- Käuferschutz des Händlers verstehen: Informiere dich über Retouren, Erstattungen und den Prozess bei Problemen. ➔ Ergebnis: Du weißt, wen du bei einer fehlenden Lieferung zuerst kontaktierst.
Sicherheit beginnt nicht erst bei verdächtigen Umsätzen
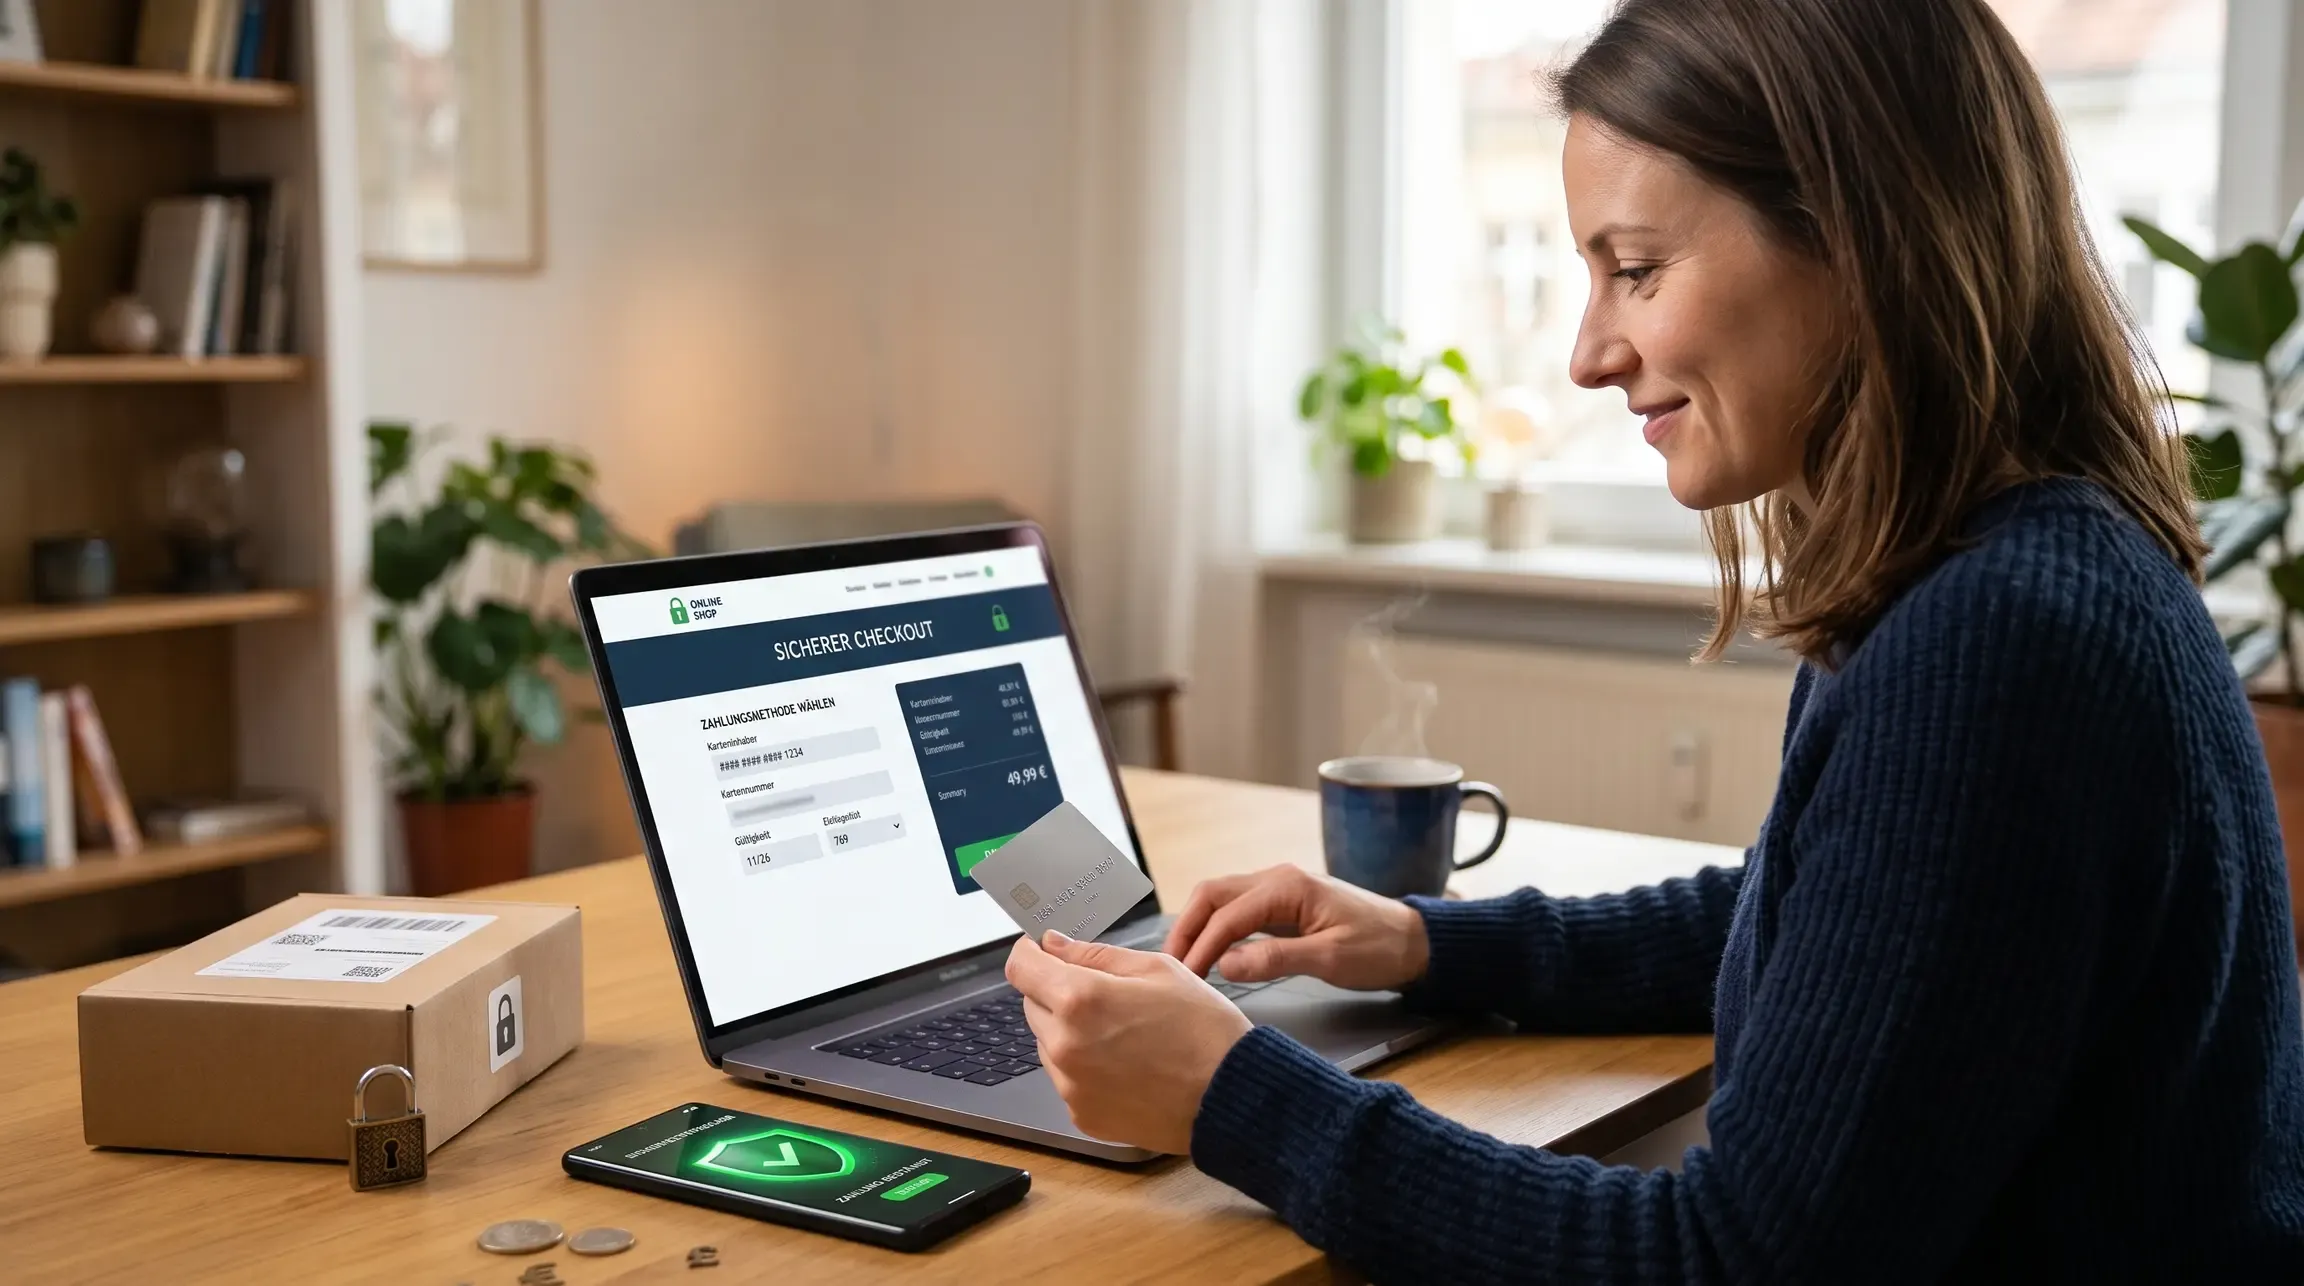
Beim Bezahlen im Internet solltest du die Kartendaten nur auf einer vertrauenswürdigen Shopseite eingeben. Achte auf die korrekte Webadresse, nicht nur auf ein vertraut wirkendes Design. Ungebetene Links in E-Mails oder Nachrichten sind ein klassischer Weg zu gefälschten Zahlungsseiten.
Für viele Online-Kartenzahlungen kommt eine zusätzliche Sicherheitsabfrage zum Einsatz, häufig über die Banking-App. Sie soll bestätigen, dass du die Zahlung selbst auslöst. Diese Freigabe schützt dich aber nur, wenn du den Betrag und den Händlernamen vor der Bestätigung wirklich prüfst.
⚠️ WarnungHäufiger Fehler: Eine Freigabeanfrage nur deshalb zu bestätigen, weil sie gerade auf dem Smartphone erscheint. Wenn du selbst keinen Kauf begonnen hast oder Händlername und Betrag nicht passen, bestätige nichts und prüfe den Umsatz.
Die BaFin empfiehlt bei Missbrauchsverdacht, Karte oder Zugang unverzüglich sperren zu lassen und die Bank zu informieren. Bewahre die Sperrnummer daher nicht nur in der Karten-App auf.
Was bei internationalen Shops anders ist
Ein Shop kann deutschsprachig sein und trotzdem in US-Dollar, Pfund oder einer anderen Währung abrechnen. Dann gelten die Auslandskonditionen deiner Karte. Kontrolliere vor dem Kauf die angezeigte Währung und vermeide eine vom Händler angebotene Umrechnung in Euro, wenn die Konditionen der eigenen Karte günstiger sind.
💡 Insider-Kniff: Lege für selten genutzte Shops kein Kartenprofil dauerhaft an. Wenn der Anbieter das Speichern der Karte anbietet, kannst du die Daten nach dem Kauf wieder entfernen oder nur dann hinterlegen, wenn du den Shop regelmäßig nutzt und seine Sicherheitsoptionen kennst.
Auf welche Kosten und Nutzungsmuster du grundsätzlich achten solltest, zeigen die weiteren Beiträge im Ratgeberbereich. Das Thema gehört zu Online-Shopping besonders dazu, weil zwischen Bestellung und Abrechnung oft Zeit liegt.
Die Rückzahlung ist dein stärkster Kostenfilter
Online-Shopping wird schnell teuer, wenn aus vielen kleinen Käufen ein offener Kartensaldo wird. Teilzahlung kann bei einem bewusst geplanten Engpass sinnvoll sein. Als Standard für laufende Einkäufe ist die vollständige monatliche Begleichung meist besser kontrollierbar. Prüfe deshalb den Sollzins und den eingestellten Rückzahlungsmodus, bevor du die Karte regelmäßig nutzt.
Geeignet für dich, wenn du …
- Umsätze direkt per App kontrollieren möchtest;
- häufig in fremder Währung oder bei internationalen Händlern bezahlst und die Kosten vorher prüfst;
- eine Karte willst, die sich bei Verlust oder Zweifel schnell sperren lässt.
Nicht geeignet ist ein hoher Kreditrahmen als Online-Shopping-Strategie, wenn du …
- Käufe regelmäßig nur mit Mindestbetrag zurückzahlen kannst;
- die Monatsabrechnung selten kontrollierst;
- Rabatte als Grund nimmst, mehr auszugeben als geplant.
Erstattung, Reklamation und Chargeback: die richtige Reihenfolge
Wenn eine Ware nicht ankommt oder mangelhaft ist, kontaktierst du zuerst den Händler und dokumentierst den Vorgang. Bei einer Erstattung erscheint das Geld je nach Prozess auf dem Kartenkonto. Ein Chargeback ist kein Ersatz für eine normale Retoure, sondern ein Verfahren für bestimmte Streitfälle bei Kartenzahlungen. Die Voraussetzungen und Fristen können je nach Herausgeber und Sachverhalt unterschiedlich sein.
Für eine grundsätzliche Einordnung der Optionen findest du im Ratgeberbereich weitere Beiträge, etwa zu PayPal und Kreditkarte. Begriffe wie CVC, Debitkarte oder Kreditlimit erklärt das Kreditkarten-Lexikon; die FAQ bündelt häufige Fragen zur Nutzung.
Fazit: Sicher online zahlen heißt bewusst auswählen und kontrollieren
Die beste Kreditkarte für Online-Shopping ist keine mit möglichst vielen Versprechen, sondern eine, deren Sicherheits- und Kostenlogik du verstehst. Push-Nachrichten, schnelle Sperre, sichere Freigabe und eine klare Vollzahlung bilden die solide Grundlage. Wenn du zusätzlich in fremder Währung einkaufst, gehört auch die Gebühr dafür in den Vergleich.
Nutze jetzt den Kreditkartenvergleich, um Kosten, Rückzahlung und Sicherheitsfunktionen an deinem eigenen Einkaufsmuster auszurichten.
Disclaimer: Die in diesem Artikel bereitgestellten Informationen dienen ausschließlich der allgemeinen Aufklärung und Information. Sie ersetzen keine individuelle fachliche Beratung. Bei spezifischen Fragen sollte stets ein qualifizierter Experte aus dem entsprechenden Fachgebiet konsultiert werden.
👤 Über den Autor
Jan-Philip Ziebold verantwortet Inhalte zu Kreditkarten und digitalen Zahlungsthemen. Er legt Wert auf nachvollziehbare Vergleiche, die Kosten, Sicherheit und tatsächliche Nutzung zusammenbringen. Als Geschäftsführer der DZ-Media Verlag GmbH begleitet er digitale Informationsangebote für Verbraucher.